年収1000万の割合は何%?2026年最新データと手取りの真実
ビジネスパーソンにとって一つの大きな節目とされる「年収1000万円」。高級タワーマンションに住み、外食や買い物を躊躇なく楽しむ優雅な生活を思い浮かべる人も少なくありません。しかし、現場の当事者たちから聞こえてくるのは「まったく贅沢ができない」「むしろ貯金すら厳しい」という切実な声です。額面の華やかさと、日々の生活感の間に横たわるこの異様な落差は、なぜ生まれるのでしょうか。
2026年現在の最新統計から日本の給与構造を紐解くと、年収1000万円プレーヤーが立たされている特異なポジションが鮮明になります。給与所得者全体における正確な比率、年代や性別による格差、そして高所得層を容赦なく直撃する重税と各種所得制限の実態まで、調査報道の視点から徹底的に解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税庁の最新統計において年収1000万円超の給与所得者は全体の約5%強に過ぎず、特に30代や女性では極めて希少な存在です。
- 要点2:額面1000万円でも実際の手取り額は約700万〜730万円にとどまり、累進課税や児童手当の特例給付廃止など手厚い「公的ペナルティ」が家計を圧迫しています。
- 要点3:単身と子育て世帯、また「1馬力」と「共働き夫婦」では可処分所得に大きな格差があり、見栄や教育費の高騰による家計破綻リスクが表面化しています。
【2026年最新データ】年収1000万円の割合は何%?国税庁の統計から判明した実態
国税庁が公表している「民間給与実態統計調査」の最新公表データを基に、2026年時点における給与所得者の分布を検証すると、1年を通じて勤務した給与所得者約5000万人強のうち、年収1000万円を超えている人の割合はわずか5.4%前後にとどまります。100人に5人強という狭き門であり、ピラミッドの頂点に近い層であることは間違いありません。
男女別の格差は依然として歴然としています。男性の給与所得者においては約8.4%が年収1000万円以上に到達しているのに対し、女性の給与所得者ではわずか1.5%程度と極めて少数です。女性活躍推進やダイバーシティ経営が叫ばれて久しいものの、役職登用やキャリア継続の構造的課題を背景に、単独で大台を突破できる女性は依然として限られたエリート層に集中しています。
年代別で見ると、そのハードルの高さはより際立ちます。20代で年収1000万円に達する給与所得者は0.2%未満と奇跡に近い水準であり、働き盛りである30代でも約1.8%〜2.0%程度しか存在しません。ピークを迎えるのは50代前半から後半(50〜59歳)で、大手企業の管理職や役員クラスに昇進した男性層を中心に、同年代男性の15%超が1000万円プレイヤーへと登りつめます。つまり、一般的なビジネスパーソンにとって年収1000万円とは、キャリアの最終盤に一握りの人間が到達できるかどうかという「長距離走の果てにある到達点」なのです。

年代別・世帯別のリアルな分布|単身1馬力と共働き世帯の決定的な格差
昨今の家計事情を読み解く上で欠かせないのが、「世帯年収」という視点です。厚生労働省の「国民生活基礎調査」などのデータを突き合わせると、全世帯の中で世帯年収1000万円以上の世帯割合は約13%〜14%にまで跳ね上がります。個人の給与所得者では5%程度に過ぎない層が、世帯単位になると倍以上に膨らむ背景には、共働き世帯の劇的な増加があります。
ここで極めて深刻な問題となるのが、「夫1人で年収1000万円」を稼ぐ世帯と、「夫婦それぞれが年収500万円で合計1000万円」を稼ぐ世帯の間にある手取り額と行政サービスの格差です。日本の税制と社会保障制度は、個人の所得に対して累進課税をかける仕組みをとっているため、1人で高額を稼ぐ世帯ほど不利益を被りやすい設計になっています。
| 項目 | 単身・1馬力(年収1000万円) | 夫婦共働き(500万円×2名) | 編集部の見解・評価 |
|---|---|---|---|
| 年間手取り目安 | 約720万〜740万円 | 約780万〜800万円 | 共働きの方が手取りで年間約60万円以上有利 |
| 所得税率(超過累進) | 課税所得に応じ23%〜33%ゾーン | 各自10%〜20%ゾーンにとどまる | 単独高年収ほど高い税率が課され控除枠も縮小 |
| 基礎控除・給与所得控除 | 1人分のみ適用(上限195万円) | 2人分の控除枠を満額フル活用 | 控除枠を2重に享受できる共働きの税制優位性 |
| 子育て支援・所得制限 | 制度の主たる生計維持者判定に抵触 | 合算回避で各種給付の対象に残りやすい | 高校無償化や各種助成で「1馬力」は排除対象に |
表を見れば明らかなように、同じ「世帯収入1000万円」であっても、1馬力の家庭は共働き家庭に比べて年間数十万円単位で可処分所得が少なくなります。かつて専業主婦家庭のステータスシンボルであった「夫の年収1000万円」は、現行の税制下では最もコストパフォーマンスが悪い稼ぎ方になってしまっているのが残酷な事実です。
手取り額と生活レベルの現実|「勝ち組」の幻想を打ち砕く税金と生活コスト
「年収1000万円」と聞くと、毎月札束を気にせず使えるようなイメージを抱かれがちですが、実際の手取り額は月額換算で約55万〜60万円(ボーナス支給比率によって変動)に過ぎません。年収が800万円から1000万円へと200万円増額したとしても、社会保険料の折半負担増加や所得税・住民税の跳ね上がりにより、手取りの増加分はせいぜい120万〜130万円程度にとどまります。いわゆる「額面の3割以上が自動的に天引きされる世界」です。
この手取り水準で都市部に暮らす場合、家賃や住宅ローンの適正ライン(手取り月収の25〜28%程度)は月額15万〜17万円前後になります。都心部のファミリー向け物件が軒並み家賃25万〜30万円超に高騰している現状を鑑みると、タワーマンションに住むどころか、山手線の内側で築浅の3LDKを借りることすら予算オーバーを意味します。
さらに追い打ちをかけるのが、高所得層を標的にした公的支援の所得制限です。近年実施された児童手当の特例給付廃止(主たる生計維持者の年収が上限限度額を超えた場合、月額5000円の特例給付すらゼロになる仕組み)をはじめ、高等学校等就学支援金(実質無償化)の対象外、さらには自治体独自の医療費助成の制限など、「税金は極めて重く取られるのに、公的支援は一切受けられない」という二重苦に直面します。「年収1000万円=勝ち組」という認識は、右肩上がりの経済成長と緩やかな税制が維持されていた平成初期までの遺物に過ぎません。
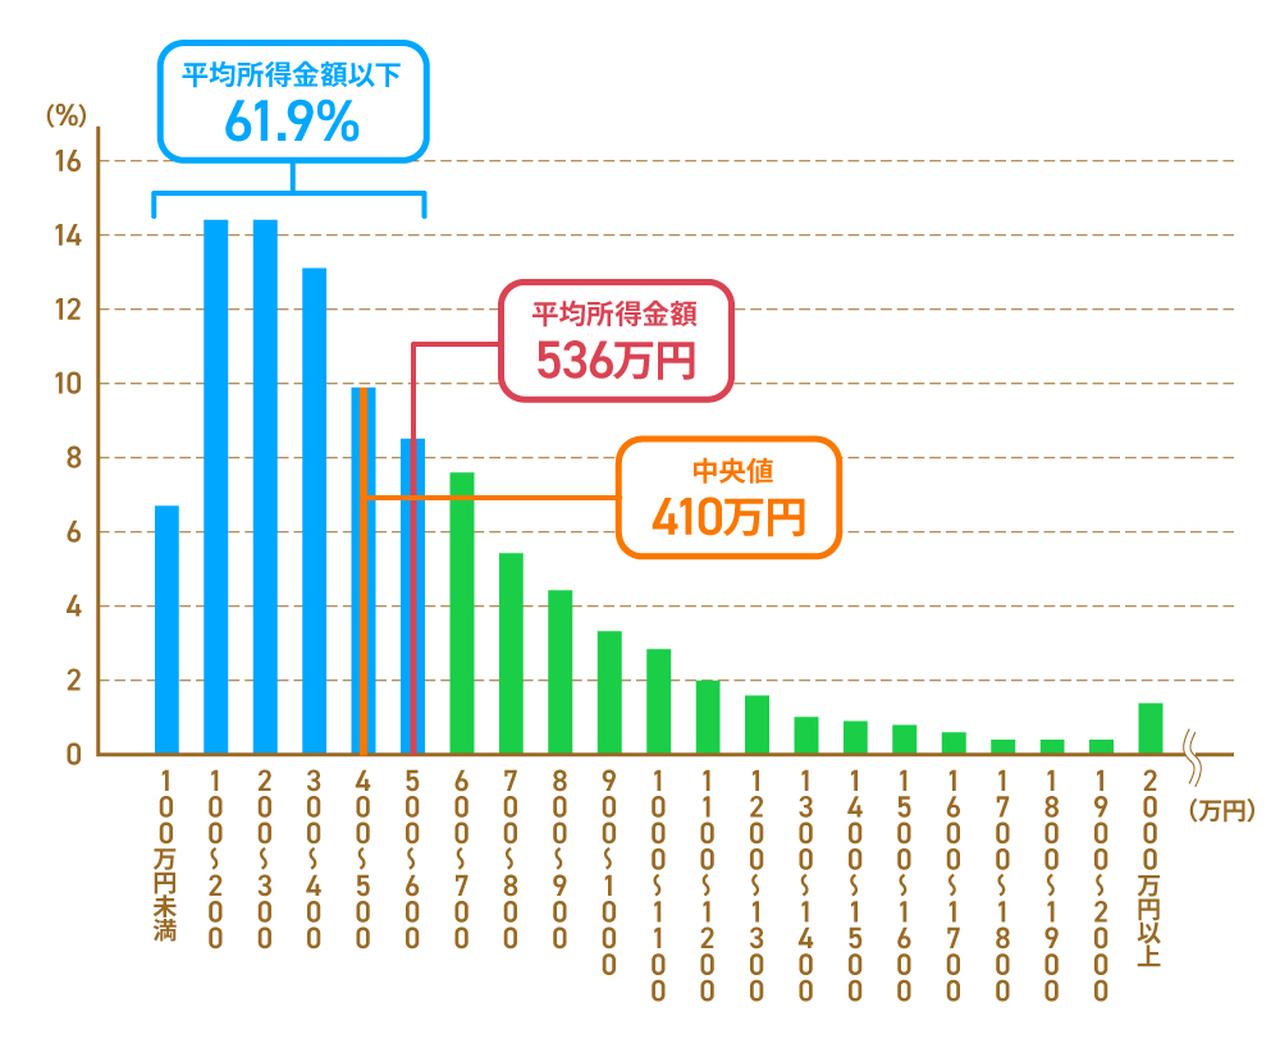
【実態検証】「生活が苦しい」は甘えか?当事者の手記と現場取材で見えたリアル
「年収1000万円で貯金ができないなど、家計管理が甘いだけだ」という厳しい批判はネット上でも散見されます。しかし、取材の現場で浮かび上がってくるのは、個人の浪費癖だけでは片付けられない構造的なトラップです。
都内の大手SIerでプロジェクトマネージャーを務める40代男性は、自らの家計簿を開きながらこう打ち明けます。
「30代半ばで念願の1000万円の大台に乗ったときは、ようやく一人前になれたと誇らしかった。しかし子どもが2人生まれ、長男が中学受験塾に通い始めた頃から空気が一変しました。塾代と季節講習で月10万円、私立中学に入学すれば学費だけで年間120万円。周囲の同僚もみな同じように教育費をかけているため、引くに引けない。気がつけば、ボーナスの大半が塾と学費、固定資産税で右から左へ消えていき、私の昼食は毎日コンビニのおにぎり2個です」
SNSやネット掲示板の書き込みを分析しても、「手取りが想像以上に少なく、付き合いの飲み会代やスーツ代などの維持費で消える」「近所の公立中が荒れているという噂から私立受験を選ばざるを得ず、教育貧乏に陥った」という悲痛な吐露が溢れています。この現象は、社会学でいうところの「相対的剥奪感」と行動経済学の「ラチェット効果(消費水準の不可逆性)」が重なり合って起きています。
一定水準の年収に達したことで「それに見合った生活」を周囲から無意識に期待され、一度上げた住環境や教育水準、交際費を簡単には下げられない心理的拘束が生じるのです。その結果、贅沢な外食や海外旅行をしているわけでもないのに、毎月のキャッシュフローがカツカツという「隠れ貧困」状態に陥る家庭が後を絶ちません。
年収1000万円を狙える職業ランキングと一般に知られていない盲点
国税庁や厚生労働省の賃金構造基本統計調査、上場企業の有価証券報告書から年収1000万円を狙える代表的な職種を抽出すると、以下のような業界・業種が上位を占めます。
| 職業・職種カテゴリ | 到達タイミング | 一般的な基準・相場 | 編集部の見解・隠れた代償 |
|---|---|---|---|
| 総合商社・メガバンク | 30代前半〜中盤 | 1200万〜1800万円 | 海外転勤や全国異動、激しい出世競争が常態化 |
| 外資系コンサル・金融 | 20代後半〜30代前半 | 1500万〜2500万円超 | 完全な成果主義(Up or Out)と極度の精神的負荷 |
| 医師・歯科医師 | 30代前半以降 | 1100万〜1600万円 | 当直勤務、医療訴訟リスク、長時間の拘束 |
| 大手マスコミ・キー局 | 30代前後 | 1000万〜1400万円 | 不規則な生活リズムと業績連動による賞与急減リスク |
| ITベンチャー上級職・エンジニア | 実力次第(20代後半〜) | 1000万〜1500万円 | 技術陳腐化リスクと固定残業代制による長時間労働 |
これらの高年収職種には、外からは見えにくい重大な盲点が存在します。第一に「時間的貧困」です。高給の代償として深夜労働や休日返上での対応が常態化し、家庭や子育てに向き合う時間、自己投資に充てる時間が極端に削られるケースが散見されます。
第二に「高コスト体質の固定化」です。激務による過度なストレスを発散するために高額な外食やタクシー移動を日常化させたり、家事代行やベビーシッターに多額の費用を払ったりすることで、収入に見合った資産がまったく積み上がらないという構造的ジレンマを抱えているビジネスパーソンが極めて多いのです。

【プロの結論】「年収1000万の罠」にハマる人・資産形成に成功する人の決定的な違い
数多くの家計やキャリアを取材してきた結論として、年収1000万円という節目は「最も家計破綻を招きやすい危険な踊り場」であると言わざるを得ません。この年収帯で豊かさを実感し、着実に資産を築ける人と、高収入貧乏に転落する人には明確な境界線が存在します。
年収1000万円を維持しても破綻しやすい人の条件
第一に、「周囲の視線やステータスを消費の基準にしている人」です。勤務先のエリートコミュニティや子どもの学校関係の見栄に引っ張られ、身の丈に合わない高級住宅ローンや無理な私立進学を選択する世帯は、一度のボーナスカットや体調不良で即座に家計がショートします。
第二に、「税引き前の額面でマネープランを立てている人」です。手取り700万円台というシビアな現実を直視せず、1000万円という数字の魔力に酔いしれて固定費(住居費・自動車ローン・生命保険料)を膨らませてしまうと、後から削ることは至難の業です。
年収1000万円をテコにして真の豊かさを築ける人の条件
一方、資産形成を成功させる層は極めて合理的です。彼らは年収が1000万円を超えても、生活レベルを「年収600万円〜700万円時代」の水準で完全に凍結します。住居費を手取り月収の20%前後に抑え、見栄のためのブランド品や高級車には目もくれません。
浮いた年間200万〜300万円の余剰資金を、新NISAやiDeCo、不動産投資などのインカムゲイン・キャピタルゲインを生む資産へ淡々と投じることで、労働所得だけに依存しない「複利のエンジン」を早期に作り上げます。年収1000万円を「贅沢をするための免状」ではなく、「資産形成のスピードを加速させるためのブースター」として割り切れるかどうかが、10年後の決定的な貧富の差を生むのです。
【年収 1000 万 割合】に関するよくある質問(FAQ)
Q1:30代で年収1000万円に到達する人のキャリアにはどんな共通点がありますか?
A1:外資系企業への転職、総合商社や大手デベロッパーなどの高収益業界への新卒入社、あるいはIT・コンサルティング領域で高い専門性を身につけインセンティブや役職手当を獲得している点が共通しています。業界全体の利益率が高いセクター(構造的に給与水準が高い山)に身を置いているかどうかが決定打となります。
Q2:年収1000万円を超えるとふるさと納税や節税のメリットはどれくらいありますか?
A2:所得が高いため、ふるさと納税の控除上限額は約17万〜18万円前後(独身または共働きの場合)と大きくなり、返礼品を通じた生活費削減メリットは高まります。またiDeCo(個人型確定拠出年金)による所得控除の節税効果も税率が高いため強力です。ただし、給与所得控除の上限(195万円)が頭打ちになるため、会社員である以上、根本的な劇的節税策は限られます。
Q3:独身と子持ち家庭で、年収1000万円の生活実感はどう違いますか?
A3:全くの別世界です。独身であれば月40万円以上の可処分所得を自由に使えるため、趣味や都心での一人暮らしを満喫しても十分に貯金が可能です。一方、子どもが2人以上いる家庭では、教育費の高騰に加え、児童手当の特例給付廃止や高校無償化の対象外といった「所得制限の壁」が直撃し、日々の生活感は年収500万円世帯と大差ないという実感が一般的です。
まとめ:数字の「勝ち組」幻想から脱却し、真の豊かさを手に入れるための判断基準
国税庁の統計が示す通り、年収1000万円は日本の給与所得者の上位5.4%しか到達できない希少なステータスです。しかし、そこには過酷な累進課税、公的扶助の切り捨て、そして都会特有の生活コスト増という構造的な罠が待ち構えています。「1000万円稼いでいるから大丈夫」という根拠なき過信こそが、最も警戒すべきリスク要因です。
額面の多寡という他人の物差しに踊らされることなく、重税社会を生き抜くためのリアルな手取り額を把握すること。そして、固定費を徹底的に管理しながら余剰資金を賢く資産へシフトしていく姿勢こそが、2026年を生きるビジネスパーソンに求められる真の生活防衛術です。 (出典: 年収 1000 万 割合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
