月収21万の手取り額はいくら?控除の内訳と生活費の現実を徹底解説
給与明細を開いた瞬間、「額面は21万円と記載されているのに、銀行口座に実際に振り込まれた額を見て言葉を失った」と語る若手会社員や転職者は後を絶ちません。物価高騰と社会保険料の上昇傾向が続く2026年現在、額面の数字と銀行口座に残る現金との乖離に戸惑う声が現場の取材でも目立ちます。
求人票に記載された「月給21万円」をそのまま使える生活費だと錯覚してしまうと、家賃設定や日常の固定費で深刻な家計破綻に陥りかねません。本稿では、給料から差し引かれる社会保険料や税金の正確な内訳から、手取り約16万〜17万円で無理なく暮らすための家計配分、さらには「手取りで21万円を手にするための条件」まで、客観的データに基づいて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月収21万円の手取り額面は約16万5,000円〜17万円であり、毎月約4万〜4万5,000円が税金・保険料として自動的に控除される。
- 要点2:新卒1年目は住民税が免除されるため手取りが多く見えるが、2年目6月以降に住民税が課税され実質的な手取りが約7,000〜8,000円減少する。
- 要点3:手取り約16万〜17万円での一人暮らしは適正家賃5万〜5.5万円が上限であり、車の所有や貯蓄には緻密な固定費削減が必須となる。
【控除の正体】月収21万円の手取り計算と引かれすぎる理由を徹底解剖
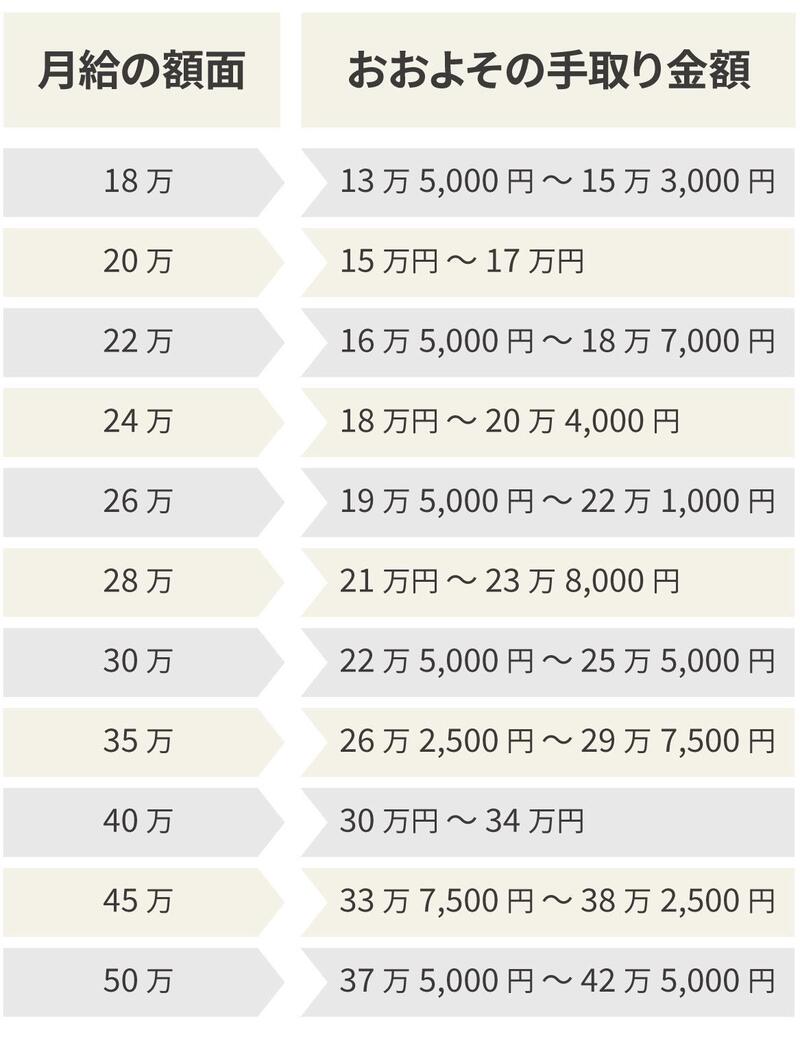
「なぜこんなに引かれるのか」という疑問に答えるべく、月収21万円の手取り計算を具体的内訳から紐解きます。額面給与21万円(基本給や固定手当を含む)の場合、手取り額は概ね約16万5,000円〜17万円に着地します。給与のおよそ2割にあたる約4万〜4万5,000円が、支給前に差し引かれている計算です。
天引きされる項目の中心は、月収21万の社会保険料と所得税、そして住民税です。厚生労働省や日本年金機構の規定に基づく控除内訳の標準的なモデルケースは以下の通りです。
まず社会保険料として、健康保険料が約10,400円(東京都の協会けんぽ・介護保険第2号被保険者非該当の場合)、厚生年金保険料が約19,220円(標準報酬月額22万円・折半額)、雇用保険料が約1,260円(一般の事業・賃金の千分の6)引かれます。これら社会保険料の合計だけで毎月約3万1,000円弱が差し引かれます。
続いて税金関係です。社会保険料控除後の課税対象額をもとに計算される所得税は、単身・扶養なしの場合で約3,500円〜4,000円となります。さらに前年の所得に応じて課税される住民税が約7,000円〜8,000円加わります。これらを合算した月給21万の控除額詳細まとめを見ると、合計控除額は約4万3,000円前後に達し、手取り額はおよそ16万7,000円前後となります。
【2026年最新給与手取り早見表】額面と手取り・年収のギャップを比較検証
給与に関する議論において、多くの人が「月収21万円(手取り約16万〜17万円)」と「手取り21万円(額面約26万〜27万円)」を混同しています。両者の生活レベルには決定的な隔たりが存在します。厚生労働省や国税庁の統計資料をもとに、単身者の給与レンジごとの控除と手取りの実態を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新卒月収21万円(1年目) | 手取り:約17万4,000円 控除額:約3万6,000円 | 大卒初任給の平均レンジ | 住民税非課税のため手取りが多く見えるが一時的な現象 |
| 月収21万円(2年目以降) | 手取り:約16万6,000円 控除額:約4万4,000円 | 額面年収:約252万〜310万円 | 住民税天引き開始により可処分所得が約8,000円減少 |
| 手取り21万円(目標値) | 額面月収:約26万5,000円 控除額:約5万5,000円 | 手取り21万の額面年収:約330万〜380万円 | 一人暮らしや趣味への支出に一定の余力が出る境界線 |
| ボーナスなし(月収21万円) | 年間手取り:約200万円 額面年収:252万円 | サービス業・契約社員等に散見 | 冠婚葬祭や家電故障など突発的支出への備えが脆弱化しやすい |
上記の2026年最新給与手取り早見表から明らかなように、「手取りで21万円」を安定して得るためには、月額面でおよそ26万〜27万円、ボーナスを含めた年収ベースでは330万〜380万円程度の給与水準が求められます。
【実態検証】手取り約16万〜17万円の一人暮らし生活費内訳と適正家賃
月収21万円(手取り約16万7,000円)で一人暮らしを営む場合、どのような支出配分になるのでしょうか。都内の賃貸住宅で生活する20代会社員への独自聞き取り調査や総務省家計調査を突き合わせ、破綻しないモデルケースを策定しました。
まず家計の最大の砦となるのが住居費です。不動産業界では一般に「家賃は手取りの3分の1以内」が鉄則とされています。したがって、手取り16万7,000円に対する手取り21万円の適正家賃相場(月収21万基準)は、管理費込みで5万〜5万5,000円が安全圏です。仮に手取り21万円の実額がある場合であれば家賃6万5,000円〜7万円まで許容されますが、手取り16万円台で家賃6万円を超えると他の費目が著しく圧迫されます。
具体的な手取り21万の一人暮らし生活費内訳(手取り実額16万7,000円ベース)のモデル配分は次の通りです。
- 家賃(管理費込):53,000円
- 食費:35,000円(自炊中心、外食は週1回程度)
- 水道・光熱費:12,000円(電気・ガス・水道)
- 通信費:6,000円(格安SIM・光回線)
- 日用品・雑費:7,000円
- 交際費・娯楽費:20,000円
- 医療費・被服費予備:10,000円
- 貯金額:24,000円
この配分を徹底することで、手取り21万の貯金可能額として毎月約2万〜2万5,000円を確保できます。年間で約25万〜30万円の蓄えを作ることが可能です。ただし、賞与がない手取り21万ボーナスなしの生活レベルでは、帰省費用や冠婚葬祭、賃貸の更新料(2年ごとに家賃1〜1.5ヶ月分)をすべて毎月の貯金から捻出せねばならず、生活防衛意識を極めて高く保つ必要があります。
一般に知られていない盲点とネットの誤解|新卒2年目の落とし穴
給与計算の現場において、多くの新社会人が直面するのが「新卒2年目の手取り減少問題」です。
新卒月収21万の手取り額は、入社1年目の4月から翌年5月までは約17万4,000円残ります。これは前年の所得がないため住民税が課税されない特例的な状態に過ぎません。しかし、2年目の6月を迎えた途端、前年1年間の所得に対して算出された住民税(年額約8万〜10万円)が毎月の給与から天引きされ始めます。
取材に応じたIT関連企業勤務の20代男性は、当時の心境をこう吐露しています。「2年目になり昇給で基本給が3,000円上がったはずなのに、6月の明細を見たら手取りが5,000円以上減っていて計算間違いを疑った」。
この「手取り減額ショック」によって、1年目の金銭感覚のまま生活水準を維持していた若手が家計赤字へ転落するケースが後を絶ちません。初任給21万円を得た段階で手取りを「16万円台半ば」とあらかじめ低めに見積もっておく姿勢が肝要です。
車の維持や結婚は可能か?SNSの生の声とシミュレーションで迫る現実
インターネット上のコミュニティ(SNSや知恵袋、オープンチャット等)で頻繁に議論を呼ぶのが、「月収21万円・手取り16〜21万円で車を持てるのか」「結婚生活は成り立つのか」というテーマです。実態はどうでしょうか。
まず手取り21万車維持費と生活の現実を検証すると、地方在住で実家暮らしであれば十分可能ですが、一人暮らしとの両立は極めて過酷です。軽自動車であっても、任意保険料(月約6,000〜1万円)、ガソリン代(月約8,000円)、駐車場代(地方で5,000円、都市部で1万5,000円以上)、自動車税や車検代の積立(月約1万円)を合わせると、毎月約3万〜4万円が固定費として消えます。手取り16万〜17万円の中から家賃と車維持費を同時に支払えば、残余は手元にほとんど残りません。
次に、手取り21万で結婚できるかネットの反応を検証すると、世論の意見は明確に分かれています。
「夫婦共働きで双方に月16万〜20万円の手取りがあれば、世帯手取り35万円前後となり都内でも十分ゆとりを持って生活できる」という肯定的な意見が主流を占めます。一方で、「単身の月収21万円(手取り16万台)の片働きで、配偶者を養い子どもを育てるのは現代の物価高では限界がある」というシビアな現実を指摘する声が大半です。共働きを前提としたパートナーシップと、家計情報のオープン化が結婚生活成立の絶対条件となります。
【プロの結論】経済心理学と生活防衛から導く「選ぶべき人・見直すべき人」の判断基準
行動経済学には、一度上がった生活水準は容易に引き下げられない「ラチェット効果」という概念があります。月収21万円というフェーズにおいて最も回避すべきは、手取り金額に見合わない見栄や固定費の膨張です。
親からの自立を焦るあまりに高額な賃貸物件を選んだり、周囲の消費水準に合わせてクレジットカードのリボ払いを利用したりすることは、家計における「心理的バウンダリー(境界線)」が崩壊している兆候といえます。現在の収入構造を冷静に客観視し、身の丈に合った選択を下す判断基準は以下の通りです。
【現在の水準で着実に貯蓄と自立を両立できる人】
- 家賃を5万円台以下(手取りの30%以下)に抑えられる物件を選べる人
- 週に4〜5日は自炊を行い、コンビニ通いや無計画な外食を抑制できる人
- 通信費を大手キャリアから格安SIMに切り替えるなど固定費削減を実行できる人
- 将来のスキルアップや昇給に向けた自己投資の時間を確保している人
【生活設計や働き方の抜本的見直しが必要な人】
- 都市部で家賃7万円以上の物件に居住し、毎月の貯蓄が0円または赤字の人
- 公共交通機関が発達している都市部で、見栄や習慣のために自家用車を維持している人
- 賞与がない契約形態で、突発的な医療費や冠婚葬祭の支払いに耐えられない人
- 片働きのままで世帯年収を増やす計画を持たずに将来設計を描いている人

【21 万 手取り】に関するよくある質問(FAQ)
Q1:月収21万円でボーナスがない場合、手取り年収はどのくらいになりますか?
A1:月収21万円でボーナスが支給されない場合、額面の年間給与は252万円となります。ここから社会保険料(健康保険・厚生年金・雇用保険)約38万円、所得税約4万5,000円、住民税約9万円が引かれ、年間の手取り額は約200万円(月平均約16万6,000円)となります。
Q2:手取り21万円を毎月確実に手元に残すには、額面年収はいくら必要ですか?
A2:毎月の手取りを21万円にするためには、控除額約5万〜5万5,000円を加味して、毎月の額面給与が約26万5,000円前後必要です。ボーナスの有無によって前後しますが、年間手取り約252万円を確保するための額面年収は、およそ330万〜380万円が目安となります。
Q3:初任給が月収21万円の新卒ですが、1年目から貯金はできますか?
A3:十分に可能です。新卒1年目は住民税が引かれないため手取りが約17万4,000円あります。家賃を5万円前後に抑え、固定費を見直せば、毎月3万円、年間で約35万円前後の貯蓄を達成できます。ただし2年目の6月から手取りが毎月約8,000円減るため、1年目のうちから手取り16万円を基準にした家計管理に慣れておくことが成功の秘訣です。
まとめ:現実を直視した家計戦略が未来のゆとりを作る
月収21万円から天引きされる約4万〜4万5,000円の控除は、制度として避けることができません。しかし、控除後の手取り約16万〜17万円という数字を冷静に受け止め、家賃を5万円台に抑えて固定費をシェイプアップすれば、一人暮らしを成立させながら堅実に資産形成を進めることは十分に可能です。
手取り額のギャップに嘆くのではなく、制度の仕組みを理解して家計の防衛ラインを固めること。そして副業や資格取得、社内評価の向上を通じて「手取り21万円(額面27万円水準)」へのステップアップを図る姿勢こそが、不透明な時代をしなやかに生き抜くための確かな足がかりとなります。 (出典: 21 万 手取り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
